
Cuando la comisión pregunta por qué el mantenimiento cuesta lo que cuesta, la respuesta suele ser una cifra global y una mirada al suelo. Un control de costes por tarea permite contestar con precisión: cuánto se invierte en cada labor, en cada zona y en cada época, y qué ocurriría si se cambiara la frecuencia o el método.
No hace falta una contabilidad sofisticada para empezar. A continuación verás cinco pasos prácticos: definir las tareas, registrar las horas, imputar maquinaria y materiales, analizar los resultados y convertirlos en decisiones. Todo ello pensado para equipos con poco tiempo para papeleo y mucha necesidad de claridad.
Paso 1: define las tareas que vas a medir
El control de costes por tarea comienza con una lista corta y clara de actividades. Si defines cincuenta tareas diminutas, nadie las rellenará; si defines tres genéricas, no sacarás información útil. Un buen punto de partida son las labores que concentran más horas y más gasto.
Por ejemplo, puedes agrupar así:
- Siega, por zonas: greens, tees, calles, aproches y rough.
- Riego y revisión del sistema.
- Aerificado, escarificado y topdressing.
- Fertilización y aplicaciones.
- Bunkers, caminos y señalización.
- Mantenimiento de maquinaria y taller.
Utiliza nombres que todo el equipo entienda sin explicaciones. Revisa el listado tras unos meses de uso: algunas categorías se fusionarán y otras habrá que desglosar. Lo importante es empezar con una estructura sencilla y estable en el tiempo.
Paso 2: registra horas y personas en cada labor
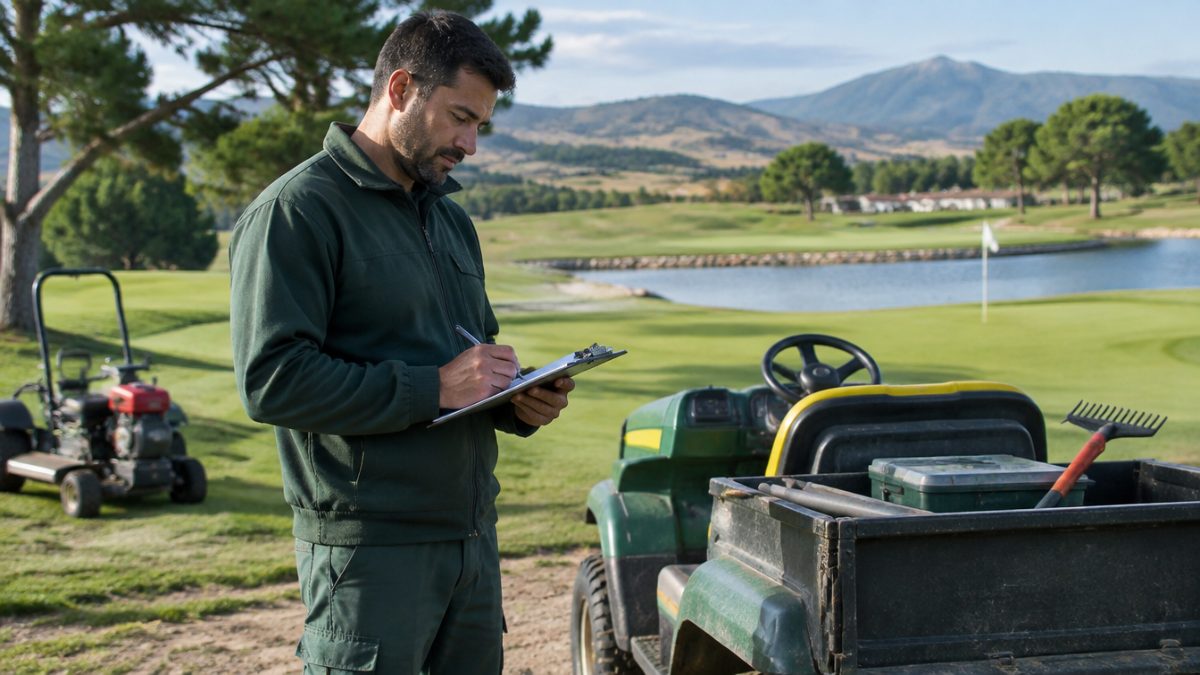
En un campo de golf, la mano de obra suele ser el mayor capítulo del presupuesto. Por eso el registro de horas es la base de cualquier control de costes por tarea. Se trata de saber quién ha dedicado cuánto tiempo a cada labor y en qué zona.
Para que el registro sea realista:
- Hazlo al terminar cada tarea, no al final de la semana, cuando ya no se recuerda con exactitud.
- Acepta aproximaciones razonables, por ejemplo en tramos de quince minutos.
- Incluye las horas extra y los refuerzos temporales.
- Explica al equipo para qué sirve: no es vigilancia, sino argumentos para pedir recursos.
Cuando los operarios ven que los datos sirven para defender más personal o mejor maquinaria, el registro deja de ser una carga y se convierte en una herramienta propia.
Paso 3: imputa maquinaria, materiales y combustible
La mano de obra es solo una parte. Para un control de costes por tarea completo conviene asignar también el coste de uso de la maquinaria, el combustible, los fertilizantes, las semillas, la arena y los demás consumibles. No hace falta una precisión milimétrica: basta con un criterio razonable y estable.
Algunas ideas para imputar sin complicarse:
- Calcula un coste por hora de cada máquina a partir de amortización, mantenimiento y consumo.
- Asigna materiales al registro de la tarea en que se emplean.
- Reparte los costes compartidos, como el taller, con una regla sencilla y fija.
Con un control de costes por tarea que combina horas, máquina y materiales aparece un coste real por labor. Es habitual descubrir sorpresas: tareas que parecían baratas y resultan caras, o máquinas antiguas que salen más costosas que una alternativa moderna.
Paso 4: analiza el control de costes por tarea con comparaciones
Los números aislados dicen poco; comparados, cuentan una historia. Con unos meses de datos puedes analizar tendencias y desviaciones. Lo más útil es comparar cada tarea consigo misma a lo largo del tiempo y con las demás zonas del campo.
Busca preguntas como estas:
- ¿Cuánto cuesta segar un green frente a una calle, por unidad de superficie?
- ¿En qué meses se dispara el gasto en riego o en reparaciones?
- ¿Qué diferencia hay entre hacer una labor con medios propios y subcontratarla?
- ¿Qué tareas consumen horas sin aportar valor visible al jugador?
El análisis del control de costes por tarea también ayuda a detectar errores de registro, como horas imputadas a la zona equivocada. No busques la perfección: busca patrones consistentes que permitan decidir con más información que intuición.
Paso 5: convierte los datos en decisiones y presupuestos
Medir solo tiene sentido si cambia algo. El último paso consiste en usar la información para tomar decisiones concretas: reorganizar frecuencias de siega, planificar mejor los turnos, justificar la compra de una máquina o ajustar el presupuesto del año siguiente.
Tres usos habituales:
- Presupuestar por actividades en lugar de por partidas globales.
- Defender ante la comisión una inversión con datos de ahorro de horas.
- Priorizar qué se recorta si hay que reducir gasto, entendiendo el impacto en la calidad.
Comparte periódicamente los resultados con el equipo. Un control de costes por tarea que solo ve la dirección genera desconfianza; compartido y explicado, motiva a buscar mejoras. Y recuerda que el objetivo no es gastar menos a cualquier precio, sino gastar mejor y poder demostrarlo.
Errores habituales al empezar con el control de costes por tarea
Casi todos los campos que lo intentan tropiezan con las mismas piedras. La primera es querer medirlo todo desde el primer día: se acumulan categorías, el equipo se cansa de rellenar partes y a las pocas semanas el sistema se abandona. Conviene arrancar modesto y ganar confianza.
Otros fallos frecuentes son:
- Cambiar los criterios de imputación cada mes, lo que impide comparar periodos.
- Ignorar las tareas imprevistas, como reparaciones tras una tormenta, que distorsionan los promedios si no se identifican aparte.
- No cerrar el círculo: recoger datos y no presentarlos nunca a nadie.
- Pretender que el control de costes por tarea sustituya al criterio agronómico, cuando solo debe complementarlo.
Un buen sistema respeta la realidad del campo: en un mes de lluvias o de torneos los números se desvían, y esa desviación explicada es precisamente la información valiosa.
Para ampliar: GCSAA. La GCSAA ofrece recursos sobre gestión económica y planificación presupuestaria para equipos de mantenimiento de campos.
Preguntas frecuentes
¿Es difícil implantar un control de costes por tarea en un club pequeño?
No tiene por qué. Basta con una lista corta de tareas, un registro simple de horas y un criterio estable para imputar maquinaria y materiales. Los clubes pequeños pueden empezar por las tres o cuatro labores que más consumen y ampliar con el tiempo, a medida que el equipo se acostumbre.
¿Qué costes debe incluir el control de costes por tarea?
Como mínimo, la mano de obra, el uso de maquinaria y los materiales empleados. Si es posible, conviene añadir combustible, mantenimiento y subcontratas. Lo más importante es mantener el mismo criterio de un mes a otro, para que las comparaciones sean coherentes y los datos útiles para tomar decisiones.
¿Cómo evitar que el equipo viva el registro como una vigilancia?
Explicando su finalidad y compartiendo los resultados. Cuando los trabajadores comprueban que los datos sirven para pedir más recursos, mejorar la planificación o reconocer el esfuerzo, lo aceptan mejor. Un control de costes por tarea bien comunicado es una herramienta del equipo, no un instrumento de control individual.
Sigue leyendo
- indicadores útiles para medir el mantenimiento del campo KPIs de mantenimiento del campo: 8 indicadores útiles
- ventajas de las órdenes de trabajo digitales en el campo Órdenes de trabajo digitales: 6 ventajas en el campo
- métricas clave de un cuadro de mandos del greenkeeper Cuadro de mandos del greenkeeper: 7 métricas clave